
Việc chia lợi nhuận của công ty TNHH không chỉ ảnh hưởng đến quyền lợi của các thành viên mà còn có tác động đến tình hình tài chính và sự phát triển của doanh nghiệp. Trong bài viết dưới đây, ACC Long An sẽ cung cấp những thông tin chi tiết về chia lợi nhuận của công ty TNHH, giúp bạn hiểu rõ cách thức thực hiện và những lưu ý quan trọng để đảm bảo quá trình phân chia lợi nhuận diễn ra thuận lợi, đúng quy định pháp luật.
1. Lợi nhuận của công ty TNHH là gì?
Lợi nhuận là phần chênh lệch giữa tổng doanh thu và tổng chi phí sau khi trừ đi các khoản thuế và nghĩa vụ tài chính. Đây là nguồn tài chính quan trọng giúp doanh nghiệp duy trì và phát triển hoạt động kinh doanh.
- Lợi nhuận trước thuế: Là khoản thu nhập mà doanh nghiệp có được trước khi thực hiện nghĩa vụ thuế thu nhập doanh nghiệp. Đây là cơ sở để tính toán lợi nhuận ròng và các khoản phân chia cho thành viên góp vốn.
- Lợi nhuận sau thuế: Là phần lợi nhuận còn lại sau khi công ty đã đóng thuế đầy đủ theo quy định của pháp luật. Khoản này có thể được sử dụng để chia cho các thành viên hoặc tái đầu tư vào công ty.
- Lợi nhuận chưa phân phối: Là phần lợi nhuận công ty giữ lại mà chưa chia cho các thành viên góp vốn. Doanh nghiệp có thể sử dụng để tái đầu tư, bổ sung vốn hoặc dự phòng rủi ro tài chính.
- Ý nghĩa của lợi nhuận: Lợi nhuận không chỉ phản ánh hiệu quả hoạt động của doanh nghiệp mà còn ảnh hưởng đến quyết định tài chính, mở rộng quy mô và khả năng chi trả cổ tức cho các thành viên. Việc quản lý lợi nhuận hợp lý giúp công ty phát triển bền vững.
2. Hướng dẫn cách chia lợi nhuận của công ty TNHH
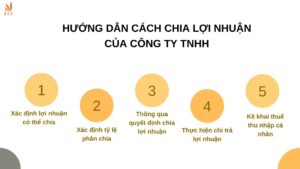
Bước 1 – Xác định lợi nhuận có thể chia: Công ty cần lập báo cáo tài chính để xác định lợi nhuận sau thuế và các khoản cần trích lập trước khi chia lợi nhuận. Chỉ phần lợi nhuận còn lại sau khi trừ đi các chi phí hợp pháp mới được sử dụng để chia cho các thành viên.
Bước 2 – Xác định tỷ lệ phân chia: Lợi nhuận được chia theo tỷ lệ vốn góp của các thành viên hoặc theo thỏa thuận khác trong điều lệ công ty. Nếu có sự thay đổi trong tỷ lệ chia, doanh nghiệp cần có sự đồng thuận của tất cả các bên liên quan.
Bước 3 – Thông qua quyết định chia lợi nhuận: Hội đồng thành viên hoặc chủ sở hữu công ty sẽ họp và ra quyết định chính thức về việc phân chia lợi nhuận. Quyết định này phải được lập thành biên bản để đảm bảo tính hợp pháp.
Bước 4 – Thực hiện chi trả lợi nhuận: Công ty tiến hành thanh toán lợi nhuận cho các thành viên theo hình thức chuyển khoản hoặc tiền mặt. Việc chi trả phải được ghi nhận đầy đủ để tránh tranh chấp về sau.
Bước 5 – Kê khai thuế thu nhập cá nhân: Nếu lợi nhuận chia cho các thành viên thuộc diện chịu thuế thu nhập cá nhân, công ty cần thực hiện khấu trừ thuế và kê khai đúng hạn. Điều này giúp doanh nghiệp tránh vi phạm quy định thuế và các vấn đề pháp lý khác.
>> Xem thêm: Hướng dẫn quy trình chuyển công ty TNHH thành công ty cổ phần
3. Những lưu ý khi chia lợi nhuận của công ty TNHH
3.1. Điều kiện chia lợi nhuận của công ty TNHH
- Hoàn thành nghĩa vụ thuế: Công ty chỉ được phép chia lợi nhuận sau khi đã hoàn thành đầy đủ các khoản thuế, phí theo quy định pháp luật. Nếu còn nợ thuế, công ty không được phép chia lợi nhuận cho thành viên.
- Không trong tình trạng thua lỗ: Doanh nghiệp phải có lợi nhuận sau thuế dương và không bị âm vốn chủ sở hữu. Nếu công ty đang thua lỗ, việc chia lợi nhuận có thể vi phạm quy định tài chính.
- Phải có quyết định từ Hội đồng thành viên: Việc chia lợi nhuận cần được Hội đồng thành viên (đối với công ty TNHH hai thành viên trở lên) hoặc chủ sở hữu (đối với công ty TNHH một thành viên) thông qua. Đây là yêu cầu bắt buộc để đảm bảo tính hợp pháp.
- Đáp ứng yêu cầu tài chính của công ty: Sau khi chia lợi nhuận, công ty vẫn phải đảm bảo đủ vốn để duy trì hoạt động kinh doanh. Nếu việc chia lợi nhuận ảnh hưởng đến khả năng tài chính, doanh nghiệp cần cân nhắc phương án khác.
- Đúng quy định điều lệ công ty: Việc phân chia lợi nhuận phải tuân theo điều lệ công ty và hợp đồng góp vốn ban đầu. Nếu có thay đổi trong cách thức chia lợi nhuận, cần có sự đồng ý của tất cả các thành viên.
3.2. Hồ sơ cần thiết để chia lợi nhuận của công ty TNHH
- Báo cáo tài chính: Đây là tài liệu quan trọng thể hiện kết quả kinh doanh và lợi nhuận sau thuế của doanh nghiệp. Báo cáo này phải được lập chính xác để tránh sai sót khi tính toán lợi nhuận chia.
- Biên bản họp Hội đồng thành viên hoặc quyết định của chủ sở hữu: Tài liệu này ghi nhận nội dung cuộc họp và quyết định về việc phân chia lợi nhuận. Đây là căn cứ pháp lý quan trọng để thực hiện quá trình chia lợi nhuận.
- Danh sách thành viên nhận lợi nhuận: Danh sách này xác định rõ các thành viên được nhận lợi nhuận và tỷ lệ phân chia cụ thể. Thông tin phải được ghi nhận chính xác để tránh tranh chấp.
- Chứng từ chi trả lợi nhuận: Nếu công ty đã thực hiện thanh toán, cần có chứng từ như ủy nhiệm chi hoặc phiếu chi tiền mặt. Đây là bằng chứng quan trọng để kiểm soát dòng tiền của doanh nghiệp.
- Giấy tờ liên quan đến nghĩa vụ thuế: Nếu có phát sinh nghĩa vụ thuế thu nhập cá nhân, công ty cần kê khai và nộp thuế đầy đủ. Việc này giúp đảm bảo công ty tuân thủ quy định và tránh rủi ro pháp lý.
>> Xem thêm: Hướng dẫn thủ tục bổ nhiệm phó giám đốc công ty TNHH
4. Cách thu hồi lợi nhuận của công ty TNHH
Thỏa thuận hoàn trả
Nếu việc chia lợi nhuận có sai sót hoặc không tuân thủ quy định, công ty có thể yêu cầu các thành viên hoàn trả phần lợi nhuận đã nhận. Việc này cần được thực hiện trên cơ sở thỏa thuận giữa các bên.
Bù trừ vào lợi nhuận kỳ sau
Nếu thành viên không thể hoàn trả ngay lập tức, công ty có thể trừ khoản lợi nhuận đã nhận vào các kỳ chia lợi nhuận tiếp theo. Phương án này giúp giảm áp lực tài chính cho các bên liên quan.
Thu hồi thông qua quyết định của Hội đồng thành viên
Nếu có tranh chấp về việc chia lợi nhuận, công ty cần tổ chức họp và ra quyết định thu hồi. Quyết định này phải dựa trên các quy định trong điều lệ công ty.
Áp dụng biện pháp pháp lý
Nếu thành viên không tự nguyện hoàn trả lợi nhuận, công ty có thể khởi kiện để yêu cầu hoàn lại số tiền đã chia. Việc này cần có đầy đủ chứng từ, biên bản họp và quyết định của công ty.
Đảm bảo tuân thủ quy định pháp luật
Khi thu hồi lợi nhuận, công ty phải tuân thủ các quy định pháp lý liên quan để tránh rủi ro. Việc thu hồi sai cách có thể dẫn đến tranh chấp nội bộ hoặc bị xử phạt theo quy định hiện hành.

5. Câu hỏi thường gặp
Công ty TNHH có bắt buộc phải chia lợi nhuận hàng năm không?
Không. Việc chia lợi nhuận phụ thuộc vào quyết định của hội đồng thành viên hoặc chủ sở hữu công ty. Nếu công ty muốn giữ lại lợi nhuận để tái đầu tư hoặc sử dụng vào mục đích khác, họ có thể hoãn hoặc không thực hiện chia lợi nhuận.
Thành viên góp vốn có thể yêu cầu chia lợi nhuận bất cứ lúc nào không?
Không. Việc chia lợi nhuận phải tuân theo quy trình đã quy định trong điều lệ công ty và phụ thuộc vào tình hình tài chính của doanh nghiệp. Thành viên góp vốn không thể đơn phương yêu cầu chia lợi nhuận nếu chưa được hội đồng thành viên thông qua.
Lợi nhuận chưa phân phối có thể bị thu hồi bởi cơ quan nhà nước không?
Không. Lợi nhuận chưa phân phối là tài sản của công ty và không bị thu hồi bởi cơ quan nhà nước nếu doanh nghiệp tuân thủ đầy đủ nghĩa vụ thuế và pháp lý. Tuy nhiên, nếu công ty có vi phạm tài chính hoặc bị thanh tra phát hiện sai phạm, cơ quan chức năng có thể yêu cầu điều chỉnh hoặc xử phạt.
Hiểu rõ quy trình, điều kiện và những lưu ý quan trọng của chia lợi nhuận của công ty TNHH sẽ giúp doanh nghiệp thực hiện phân chia lợi nhuận một cách hiệu quả, đảm bảo minh bạch và tuân thủ quy định pháp luật. ACC Long An hy vọng, qua bài viết sẽ giúp bạn có cái nhìn sâu hơn về chia lợi nhuận của công ty TNHH
Để lại một bình luận