
Phân chia tài sản trong công ty TNHH một thành viên là một quy trình quan trọng, có thể diễn ra trong nhiều tình huống như khi công ty giải thể, chủ sở hữu thay đổi, hay khi công ty bị phá sản. Bài viết này, ACC Long An sẽ phân tích chi tiết về thứ tự phân chia tài sản trong công ty TNHH một thành viên, nhằm cung cấp cái nhìn tổng quát về quy trình này trong bối cảnh pháp lý hiện hành.
1. Khái quát về phân chia tài sản trong công ty TNHH một thành viên
1.1 Khái niệm về tài sản trong công ty TNHH một thành viên
Tài sản trong công ty TNHH MTV bao gồm tất cả các quyền sở hữu, tài sản vật chất, tài sản vô hình và các quyền lợi tài chính mà công ty có quyền sử dụng. Các loại tài sản phổ biến trong công ty TNHH MTV có thể bao gồm:
– Tài sản cố định (nhà xưởng, máy móc, thiết bị).
– Tài sản lưu động (tiền mặt, hàng hóa, công nợ phải thu).
– Tài sản vô hình (bằng sáng chế, quyền sử dụng thương hiệu, quyền sở hữu trí tuệ).
– Các khoản phải thu, khoản đầu tư (cổ phiếu, trái phiếu, các khoản vay từ đối tác).
Tài sản của công ty TNHH MTV có thể được phân chia trong các trường hợp như giải thể công ty, phá sản, hoặc trong trường hợp chuyển nhượng quyền sở hữu cho cá nhân hoặc tổ chức khác.
1.1 Thứ tự phân chia tài sản trong công ty TNHH một thành viên là gì?
Trong môi trường pháp lý của Việt Nam, công ty TNHH một thành viên (TNHH MTV) là loại hình doanh nghiệp có một chủ sở hữu duy nhất (có thể là cá nhân hoặc tổ chức). Chủ sở hữu này chịu trách nhiệm quản lý và điều hành toàn bộ hoạt động của công ty, bao gồm việc phân chia tài sản khi có sự thay đổi về quyền sở hữu, tái cấu trúc, hoặc giải thể công ty.
Thứ tự phân chia tài sản trong công ty TNHH một thành viên khi giải thể hoặc phá sản được thực hiện theo các nguyên tắc và thứ tự sau:
– Thanh toán các khoản nợ của công ty: Các khoản nợ phải thanh toán theo thứ tự ưu tiên, bao gồm nợ lương, nợ thuế và nợ đối với các bên cho vay hoặc nhà cung cấp. Thứ tự chi trả thông thường: Chi phí giải thể, phá sản và các khoản phí liên quan; Lương, trợ cấp cho người lao động chưa được thanh toán; Nghĩa vụ tài chính với Nhà nước, bao gồm các khoản thuế và phí; Nợ đối với các bên cho vay hoặc các khoản nợ thương mại.
– Hoàn trả vốn cho chủ sở hữu: Sau khi thanh toán hết các khoản nợ, phần tài sản còn lại (nếu có) sẽ được hoàn trả cho chủ sở hữu công ty. Chủ sở hữu công ty TNHH một thành viên có quyền sở hữu toàn bộ tài sản còn lại của công ty sau khi đã thực hiện đầy đủ các nghĩa vụ tài chính.
>> Tham khảo bài viết: Trình tự, thủ tục thay đổi vốn điều lệ công ty TNHH MTV
2. Phân chia tài sản trong trường hợp công ty giải thể
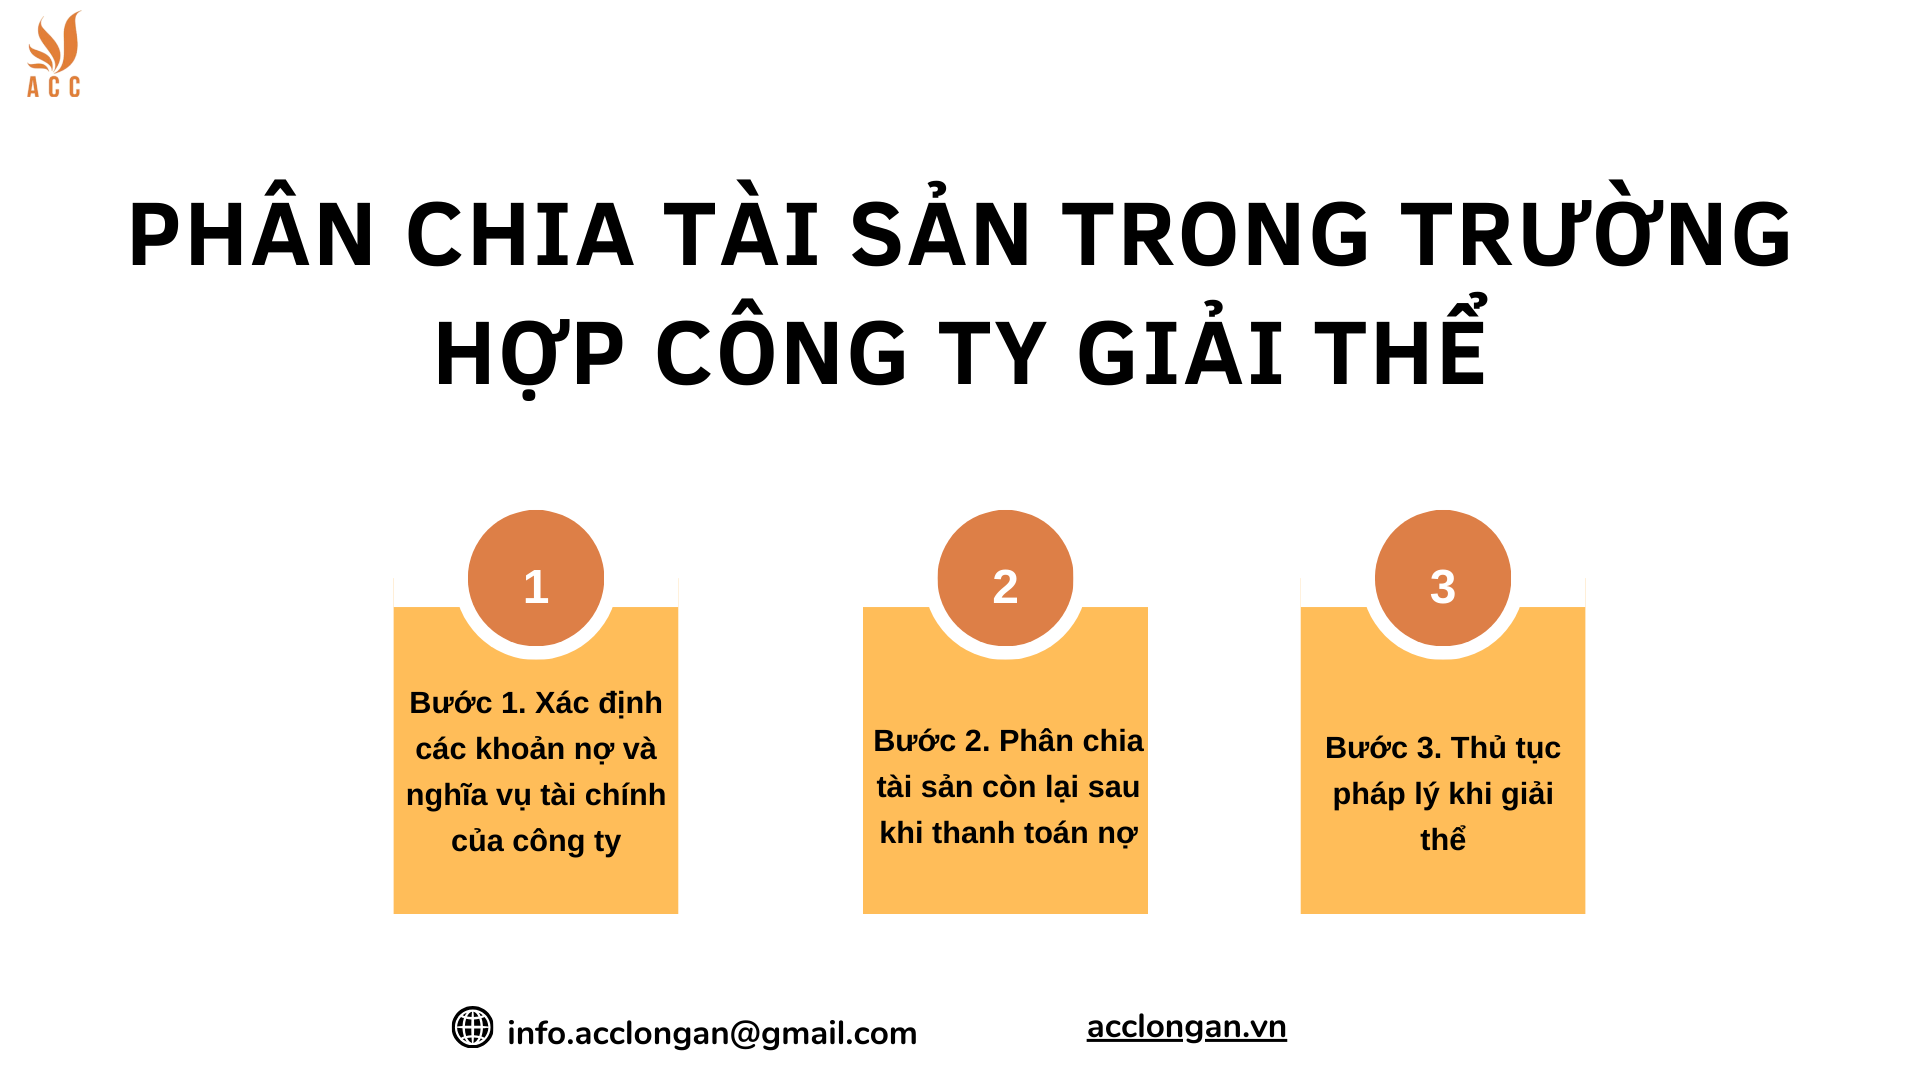
Quy trình phân chia tài sản trong trường hợp giải thể diễn ra theo các bước sau:
Bước 1. Xác định các khoản nợ và nghĩa vụ tài chính của công ty
Trước khi tiến hành phân chia tài sản, công ty phải thực hiện việc thanh toán các khoản nợ, nghĩa vụ tài chính đối với Nhà nước (thuế, phí), đối tác (nợ vay, hợp đồng chưa thực hiện), và các khoản phải trả khác. Các bước thực hiện gồm:
– Thanh toán nợ thuế: Công ty phải hoàn thành nghĩa vụ thuế đối với cơ quan thuế, bao gồm thuế giá trị gia tăng (VAT), thuế thu nhập doanh nghiệp, thuế môn bài và các khoản thuế khác.
– Thanh toán các khoản nợ vay: Công ty phải thanh toán đầy đủ các khoản nợ vay của ngân hàng hoặc các tổ chức tín dụng.
– Giải quyết các khoản nợ phải trả: Công ty cần thanh toán các khoản nợ phải trả đối với người lao động (tiền lương, bảo hiểm xã hội), các khoản phải trả cho nhà cung cấp và đối tác.
Bước 2. Phân chia tài sản còn lại sau khi thanh toán nợ
Sau khi hoàn tất việc thanh toán các khoản nợ, tài sản còn lại sẽ được chia cho chủ sở hữu. Trong trường hợp công ty TNHH MTV có một chủ sở hữu duy nhất, toàn bộ tài sản sẽ được chuyển giao cho chủ sở hữu đó. Quy trình phân chia tài sản sẽ thực hiện như sau:
– Đánh giá giá trị tài sản còn lại: Đánh giá và xác định giá trị các tài sản còn lại của công ty, bao gồm tài sản cố định, tiền mặt, các khoản đầu tư, và các tài sản khác.
– Chuyển giao tài sản cho chủ sở hữu: Sau khi xác định giá trị tài sản, toàn bộ tài sản còn lại sẽ được chuyển giao cho chủ sở hữu công ty TNHH MTV, trừ khi có sự phân chia theo thỏa thuận với bên thứ ba hoặc yêu cầu của cơ quan có thẩm quyền (nếu có).
Bước 3. Thủ tục pháp lý khi giải thể
Công ty cần thực hiện thủ tục giải thể theo quy định của Luật Doanh nghiệp và Nghị định 108/2018/NĐ-CP về việc hướng dẫn thực hiện Luật Doanh nghiệp, bao gồm:
– Đăng ký giải thể tại Phòng Đăng ký kinh doanh: Công ty cần nộp hồ sơ giải thể tại Phòng Đăng ký kinh doanh của Sở Kế hoạch và Đầu tư nơi công ty đăng ký trụ sở.
– Thông báo với cơ quan thuế: Công ty phải thông báo với cơ quan thuế về việc giải thể và hoàn tất nghĩa vụ thuế.
– Công khai thông tin giải thể: Công ty cần công khai thông tin giải thể để bảo vệ quyền lợi của các đối tác, khách hàng và nhân viên.
3. Phân chia tài sản trong trường hợp công ty bị phá sản
Khi một công ty TNHH MTV không còn khả năng thanh toán nợ và rơi vào tình trạng phá sản, tài sản của công ty sẽ được phân chia theo quy định của Luật Phá sản 2014. Quy trình phân chia tài sản trong trường hợp phá sản được quy định rõ ràng như sau:
- Quản lý tài sản của công ty phá sản
Khi công ty được tuyên bố phá sản, tòa án sẽ chỉ định một quản tài viên để quản lý tài sản của công ty, đánh giá tài sản, và kiểm tra các khoản nợ. Quản tài viên có trách nhiệm:
– Đánh giá tài sản: Quản tài viên sẽ thực hiện việc đánh giá toàn bộ tài sản của công ty, bao gồm tài sản cố định, tài sản lưu động, tài sản vô hình và các quyền lợi tài chính.
– Bảo vệ tài sản: Quản tài viên có trách nhiệm bảo vệ tài sản của công ty trong suốt quá trình phá sản, tránh việc tẩu tán tài sản và đảm bảo việc phân chia công bằng.
- Phân chia tài sản theo thứ tự ưu tiên
Khi tài sản của công ty TNHH MTV được thanh lý, tài sản sẽ được phân chia theo thứ tự ưu tiên dưới đây:
– Chi phí phá sản: Các chi phí liên quan đến thủ tục phá sản (tiền thuê quản tài viên, chi phí tòa án, chi phí vận hành tài sản) sẽ được thanh toán đầu tiên.
– Nợ lương và bảo hiểm xã hội: Tiền lương của người lao động và các khoản bảo hiểm xã hội, bảo hiểm y tế sẽ được thanh toán tiếp theo.
– Nợ thuế: Các khoản thuế mà công ty nợ sẽ được thanh toán sau khi thanh toán các khoản nợ trên.
– Nợ vay và nợ phải trả: Các khoản vay ngân hàng, các khoản nợ phải trả khác sẽ được thanh toán sau khi giải quyết các khoản trên.
– Phân chia tài sản còn lại cho chủ sở hữu: Nếu còn tài sản sau khi thanh toán hết các khoản nợ, chủ sở hữu sẽ được nhận tài sản còn lại (trong trường hợp chủ sở hữu là cá nhân hoặc tổ chức duy nhất).
>> Tham khảo bài viết: Thủ tục thay đổi chủ sở hữu công ty TNHH MTV
4. Phân chia tài sản trong trường hợp thay đổi chủ sở hữu
Khi có sự thay đổi chủ sở hữu công ty TNHH MTV, chẳng hạn như chuyển nhượng toàn bộ vốn góp cho một cá nhân hoặc tổ chức khác, tài sản của công ty sẽ không thay đổi, nhưng quy trình phân chia tài sản có thể phát sinh nếu có sự thỏa thuận giữa các bên. Trong trường hợp này, tài sản sẽ được phân chia theo các thỏa thuận giữa chủ sở hữu cũ và chủ sở hữu mới. Các bước thực hiện gồm:
– Đánh giá và thỏa thuận giá trị tài sản: Chủ sở hữu cũ và chủ sở hữu mới sẽ thỏa thuận giá trị tài sản của công ty, có thể dựa trên báo cáo tài chính và đánh giá độc lập.
– Chuyển nhượng tài sản: Sau khi thỏa thuận, tài sản sẽ được chuyển nhượng theo các điều khoản đã thỏa thuận trong hợp đồng chuyển nhượng vốn.
5. Các câu hỏi thường gặp
Khi công ty TNHH một thành viên giải thể, tài sản sẽ được phân chia như thế nào?
Khi công ty TNHH một thành viên giải thể, tài sản sẽ được phân chia sau khi công ty hoàn tất các nghĩa vụ tài chính. Trước tiên, công ty phải thanh toán các khoản nợ thuế, nợ vay, và các khoản phải trả cho đối tác, nhân viên. Sau khi thanh toán xong các khoản nợ, tài sản còn lại sẽ được chuyển giao cho chủ sở hữu (vì công ty TNHH MTV chỉ có một chủ sở hữu duy nhất). Quy trình này cần tuân thủ quy định của pháp luật về giải thể doanh nghiệp.
Tài sản của công ty TNHH một thành viên sẽ được phân chia như thế nào trong trường hợp phá sản?
Khi công ty TNHH một thành viên bị phá sản, tài sản của công ty sẽ được phân chia theo thứ tự ưu tiên như sau:
– Chi phí phá sản (chi phí liên quan đến thủ tục phá sản như chi phí tòa án, quản tài viên).
– Nợ lương và bảo hiểm xã hội (tiền lương của người lao động và các khoản bảo hiểm xã hội, bảo hiểm y tế).
– Nợ thuế (thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân, v.v.).
– Nợ vay và các khoản nợ khác (các khoản vay ngân hàng, nợ đối tác).
– Tài sản còn lại (nếu có) sẽ được chuyển cho chủ sở hữu công ty (nếu chủ sở hữu là cá nhân hoặc tổ chức duy nhất).
Khi thay đổi chủ sở hữu trong công ty TNHH một thành viên, có cần phải phân chia tài sản không?
Trong trường hợp thay đổi chủ sở hữu (chuyển nhượng toàn bộ vốn góp), tài sản của công ty sẽ không bị phân chia theo cách thông thường như trong giải thể hay phá sản. Tuy nhiên, chủ sở hữu cũ và chủ sở hữu mới cần thỏa thuận về giá trị tài sản của công ty. Các tài sản có thể được chuyển nhượng theo các điều khoản trong hợp đồng chuyển nhượng vốn, và quá trình này cần thực hiện thủ tục đăng ký thay đổi chủ sở hữu tại cơ quan đăng ký kinh doanh.
Nếu công ty giải thể nhưng không còn tài sản để thanh toán nợ, có phải chủ sở hữu công ty chịu trách nhiệm không?
Trong công ty TNHH một thành viên, chủ sở hữu chỉ chịu trách nhiệm với nợ của công ty trong phạm vi vốn điều lệ mà công ty đã đăng ký. Nếu công ty giải thể và không còn tài sản để thanh toán nợ, các chủ nợ sẽ không thể yêu cầu chủ sở hữu phải trả thêm nợ ngoài số vốn điều lệ. Tuy nhiên, nếu có dấu hiệu tẩu tán tài sản hoặc có hành vi gian lận, chủ sở hữu có thể bị xử lý theo quy định của pháp luật.
Việc phân chia tài sản trong công ty TNHH một thành viên phải được thực hiện một cách minh bạch và hợp pháp. Hy vọng rằng thông tin được cung cấp sẽ giúp bạn dễ dàng hơn trong việc thực hiện các thủ tục cần thiết. Nếu có bất kỳ thắc mắc nào, đừng ngần ngại liên hệ với ACC Long An để được hỗ trợ kịp thời.
Để lại một bình luận